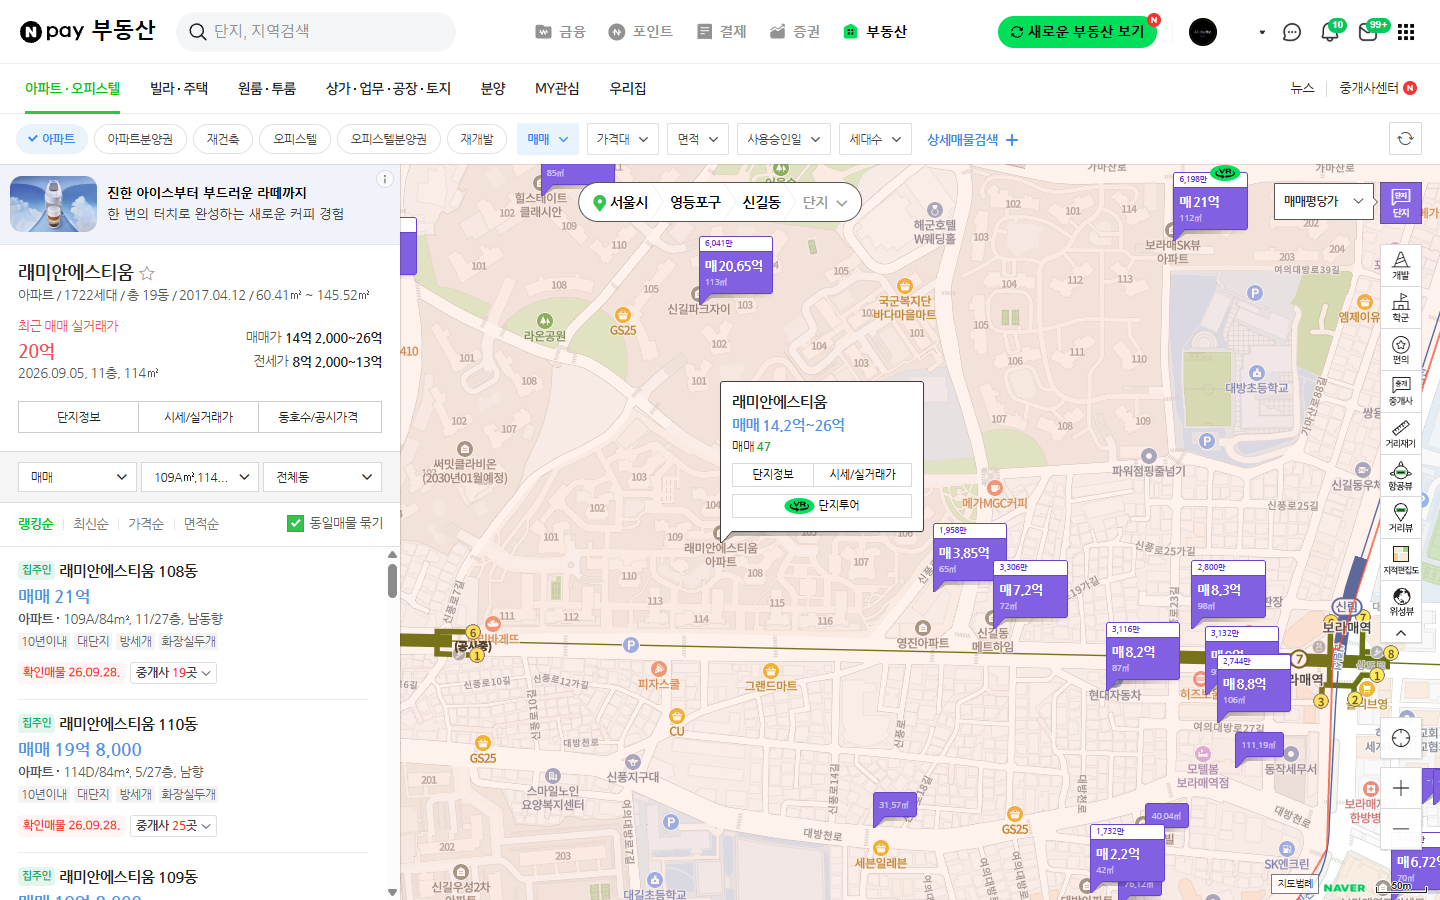
영등포 여섯 단지에서 확인한 매물 4건씩의 최저 호가는 다섯 곳에서 최근 실거래와 같거나 높았고, KB시세 일반평균은 여섯 곳 모두 최저 호가보다 낮았습니다. 신길 삼환만 최저 호가 14억원이 최근 실거래 14.5억원보다 5천만원 낮았습니다. (1)편의 54개 단지 중 여섯 곳을 골라 비교한 결과로, 단지 전체의 최저 호가를 조사한 것은 아닙니다. 다만 KB시세가 호가보다 낮다고 그 차이 전액만큼 대출이 줄어드는 것은 아니므로, 실제 적용되는 한도를 구분해 자기자금을 계산하겠습니다.
여섯 곳을 고른 기준
표의 단지를 모두 확인할 수는 없어 여섯 곳만 골랐습니다. 고른 기준은 셋입니다.
- 가격대가 다양할 것. 최근 실거래가가 8억원대부터 19억원대까지 분포하도록 골랐습니다
- 준공 시기가 다를 것. 2017~2022년 단지와 1992~1997년 단지를 섞었습니다
- 집계기간 거래가 많을 것. 비교할 실거래가 적으면 호가와 나란히 놓는 의미가 없습니다
84제곱미터형은 신길 래미안에스티움(19억원대 신축), 당산 현대(당산2가, 이번 집계의 84제곱미터급 27개 단지 중 거래 23건으로 최다), 신길 삼환(가격 폭이 큰 단지), 대림 현대1(최저가대) 네 곳입니다. 59제곱미터형은 비교적 최근에 준공된 신길 힐스테이트클래시안과 신길 더샵파크프레스티지로, 표에 제시한 최근 실거래가가 각각 18억원과 14억 8천만원입니다.
호가와 KB시세, 실거래를 나란히 놓으면
호가와 KB시세, 최근 실거래 비교 (네이버부동산 2026년 9월 28일 · KB시세 2026년 9월 16일 확인)
| 단지 · 면적 | 최근 실거래 | 네이버부동산 확인 매물 4건의 호가 범위 | KB시세 일반평균 (하위~상위) |
|---|---|---|---|
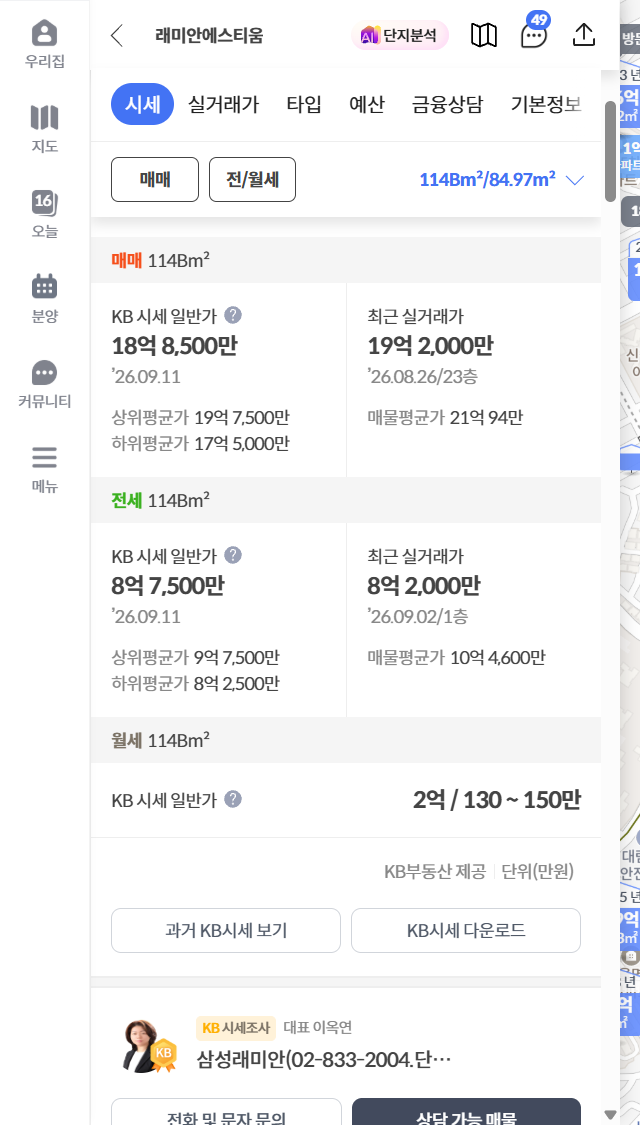
| 신길 래미안에스티움 84 | 19.2억 | 19.8~22.0억 | 18.85억 (17.5~19.75억) |
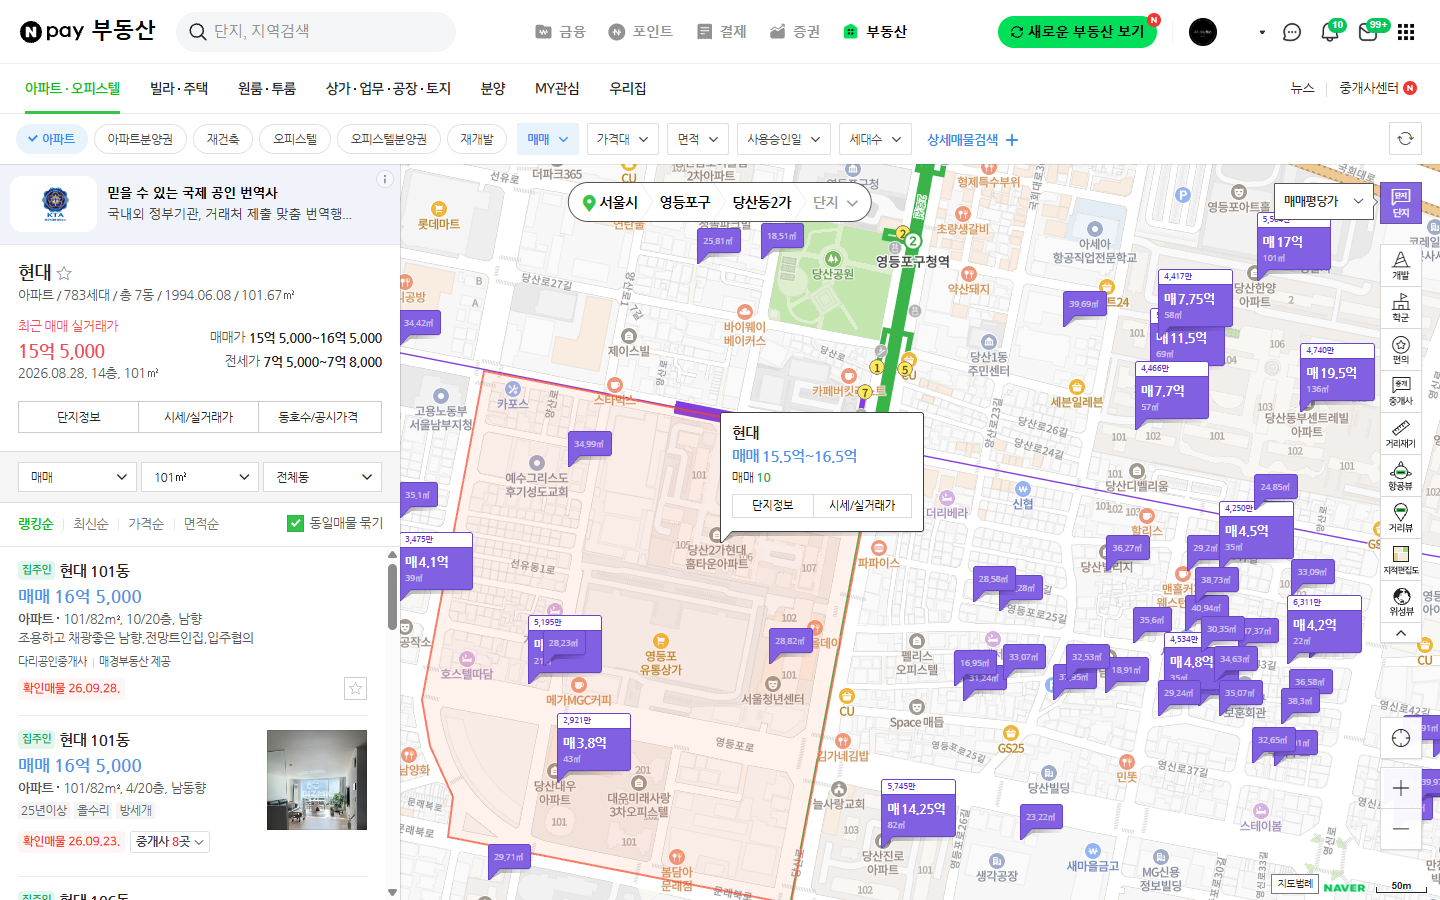
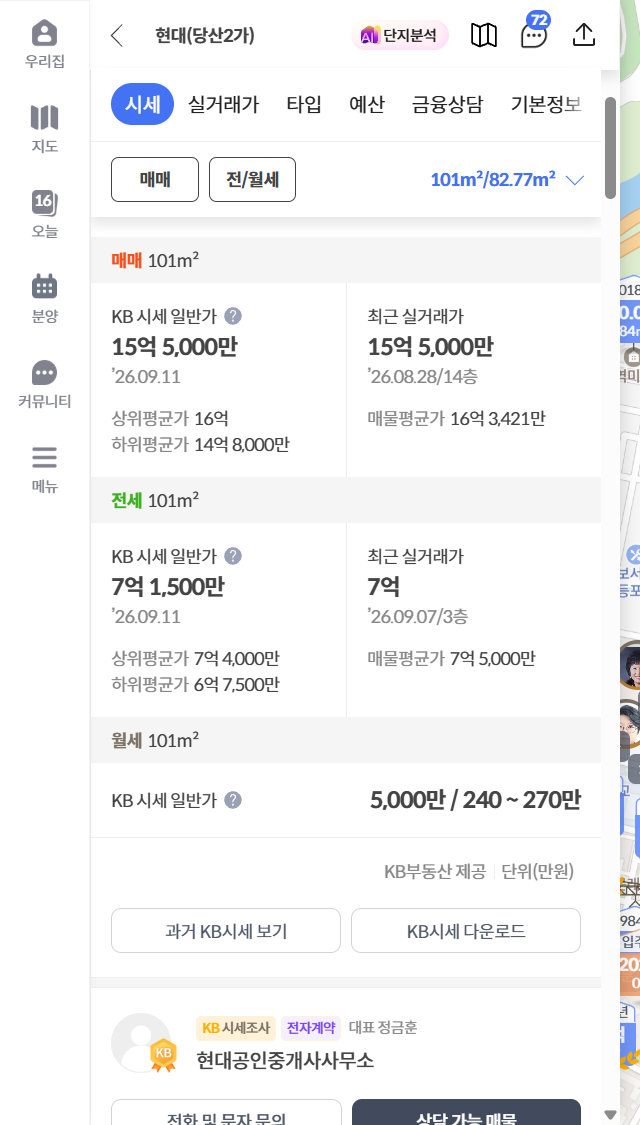
| 당산 현대 84급 (전용 82.77) | 15.5억 | 16.2~16.5억 | 15.5억 (14.8~16.0억) |
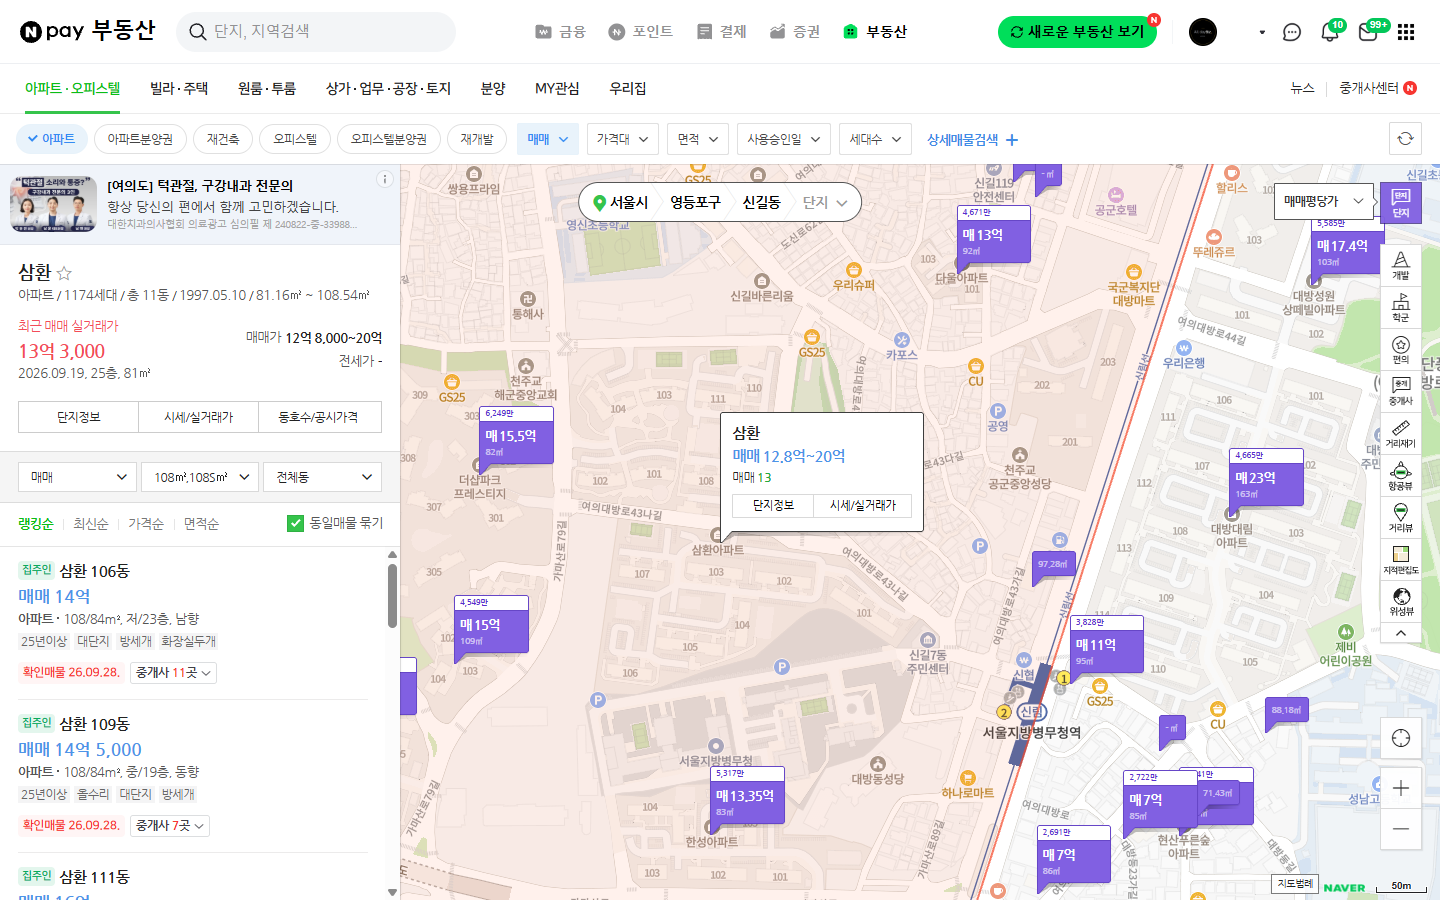
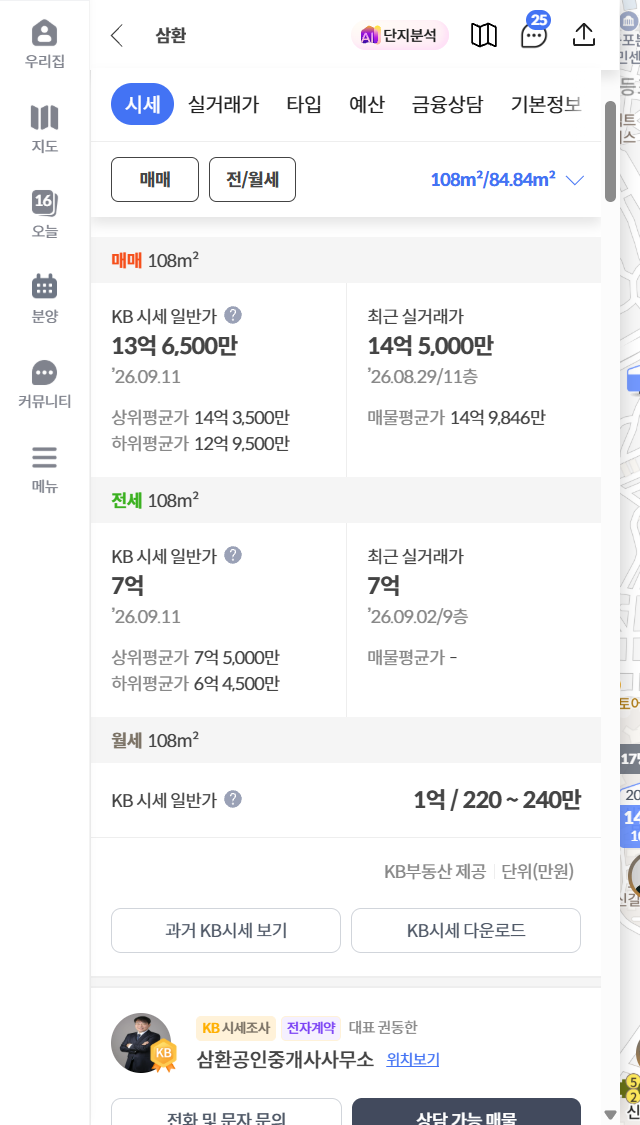
| 신길 삼환 84 | 14.5억 | 14.0~16.0억 | 13.65억 (12.95~14.35억) |
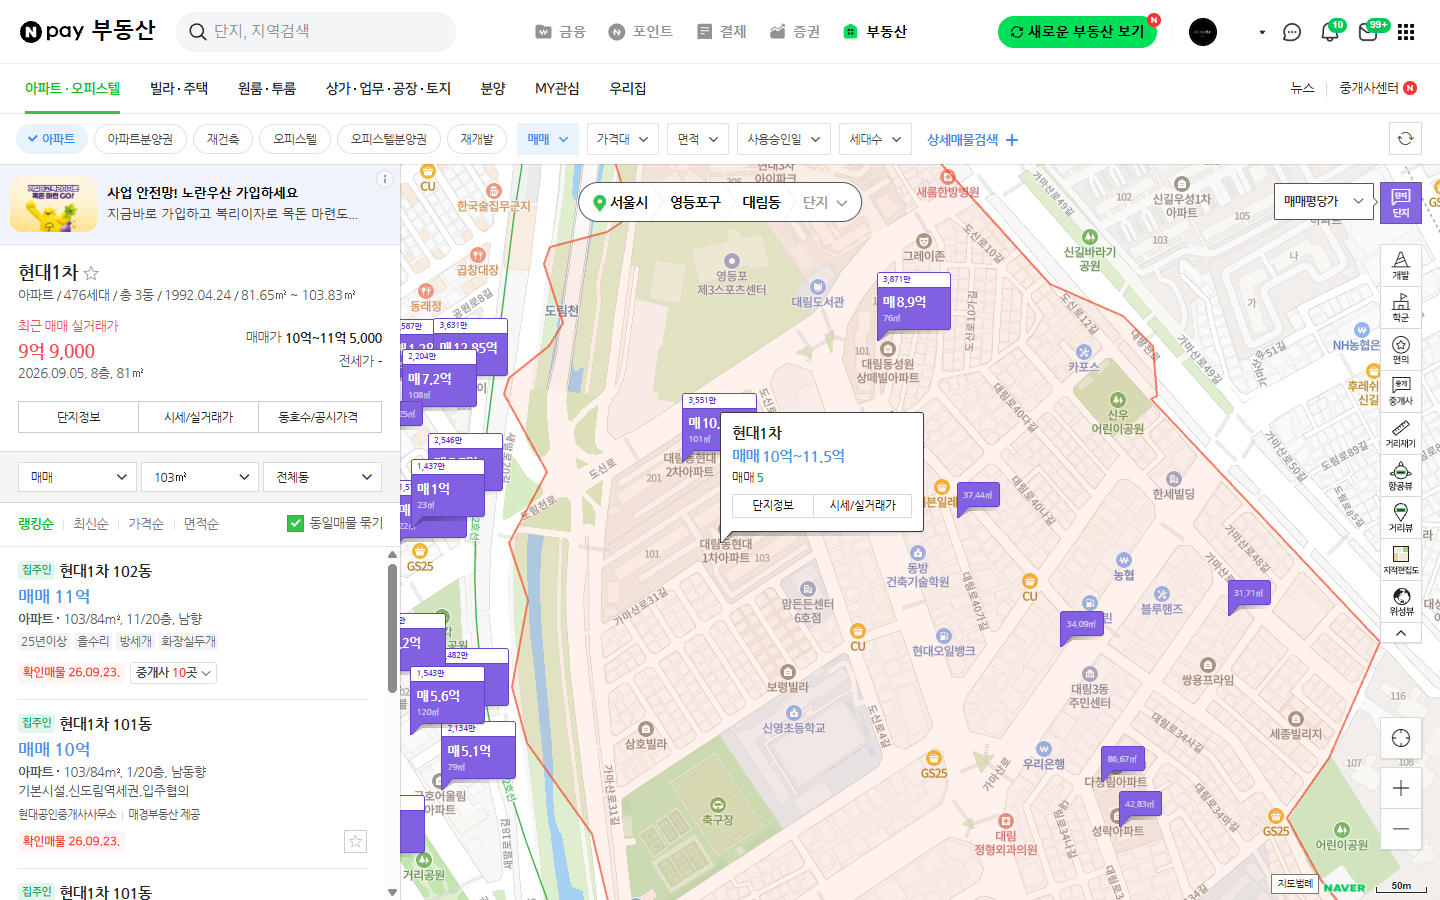
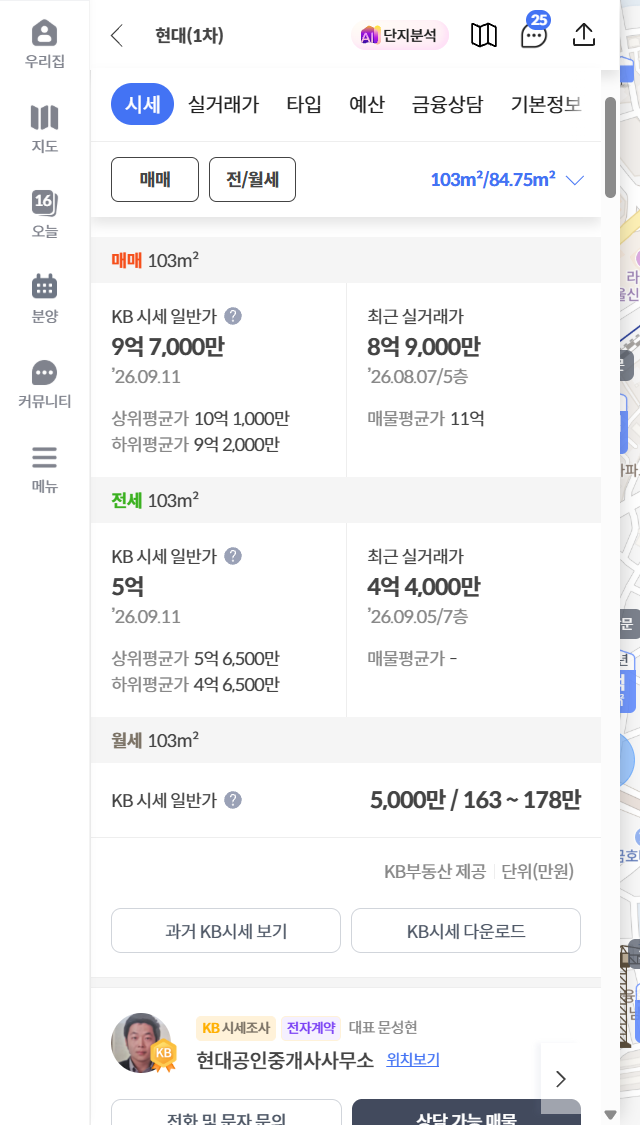
| 대림 현대1차 84 | 8.9억 | 10.0~11.5억 | 9.7억 (9.2~10.1억) |
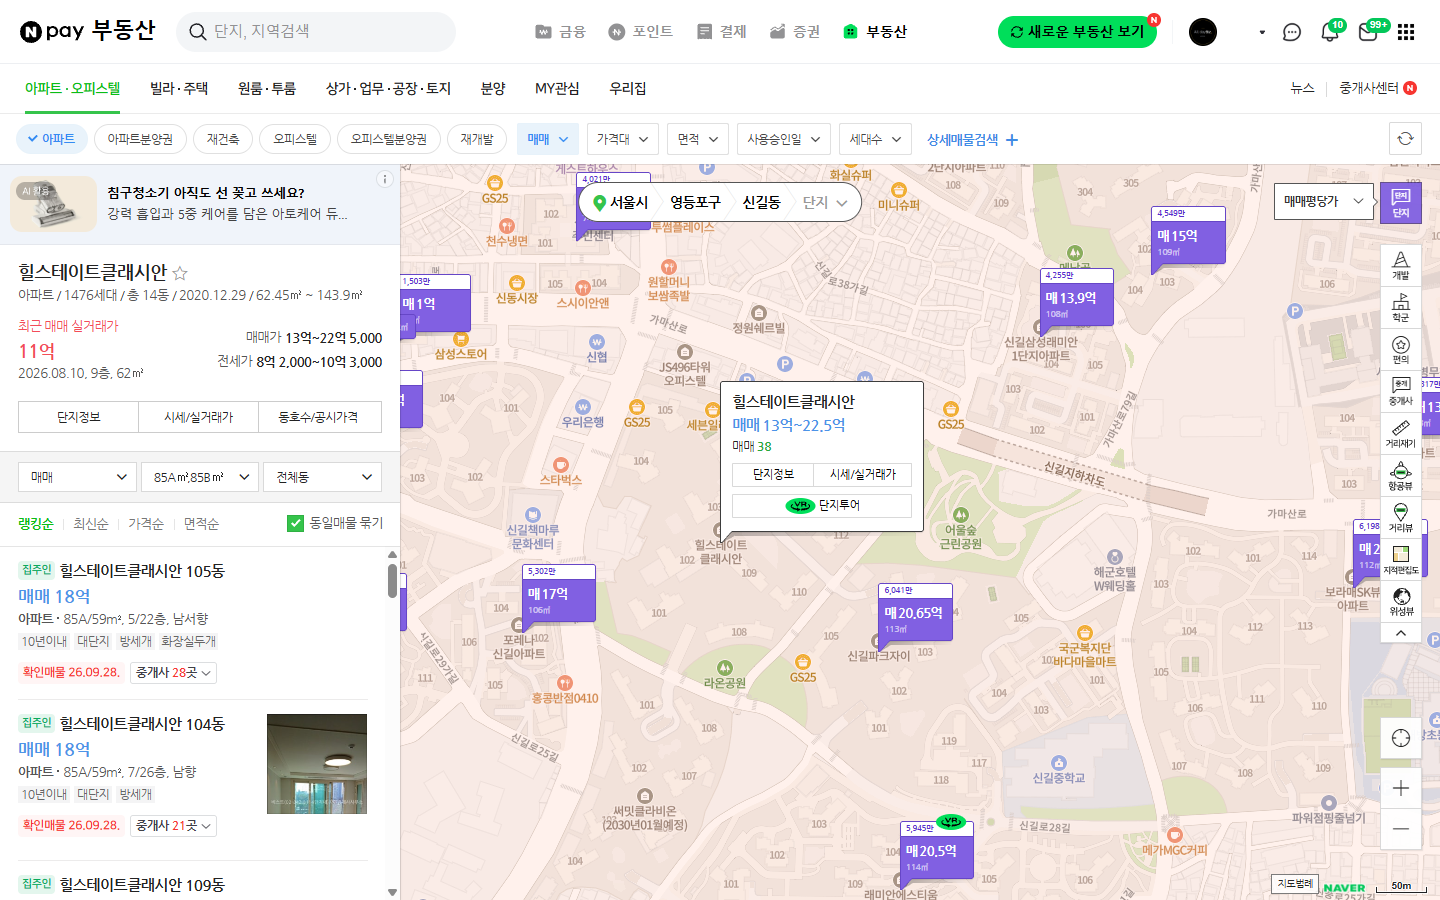
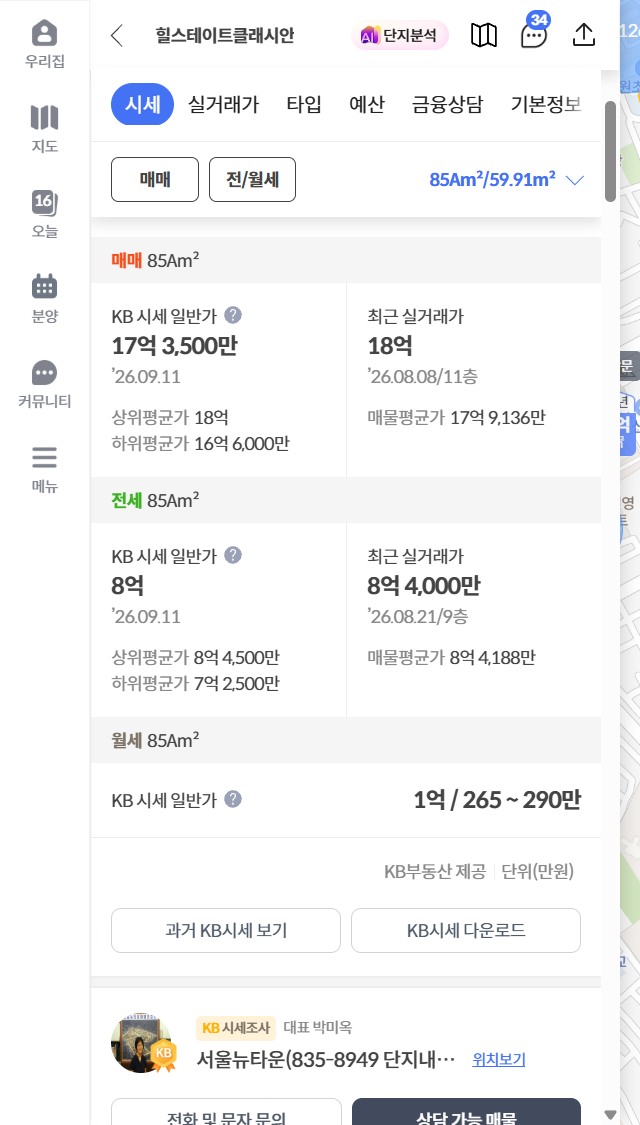
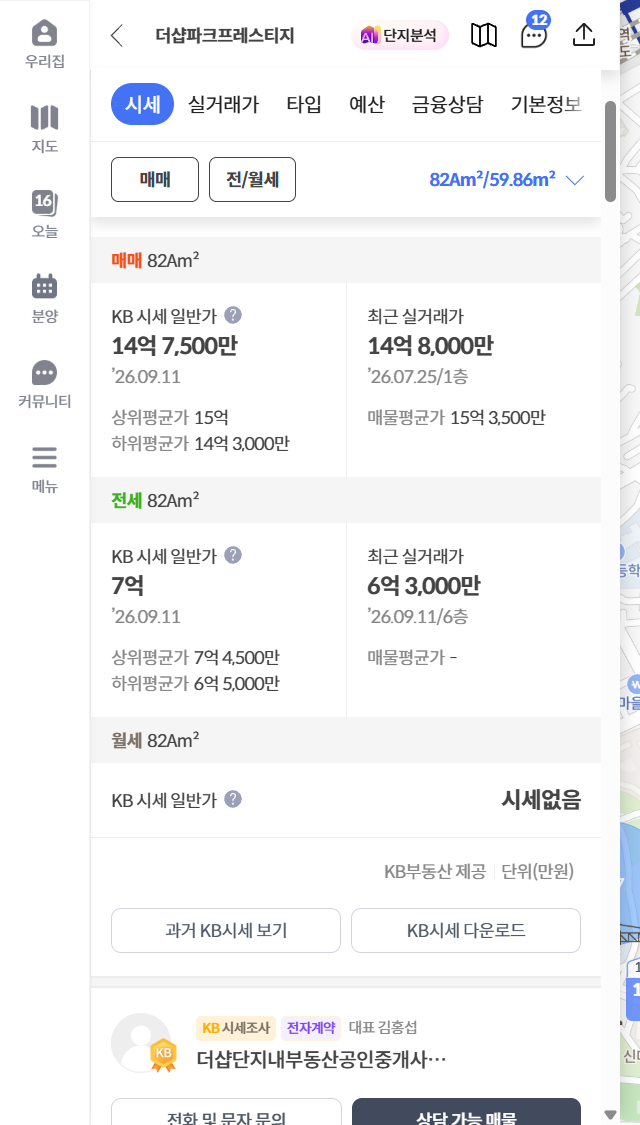
| 신길 힐스테이트클래시안 59 | 18.0억 | 18.0억 | 17.35억 (16.6~18.0억) |
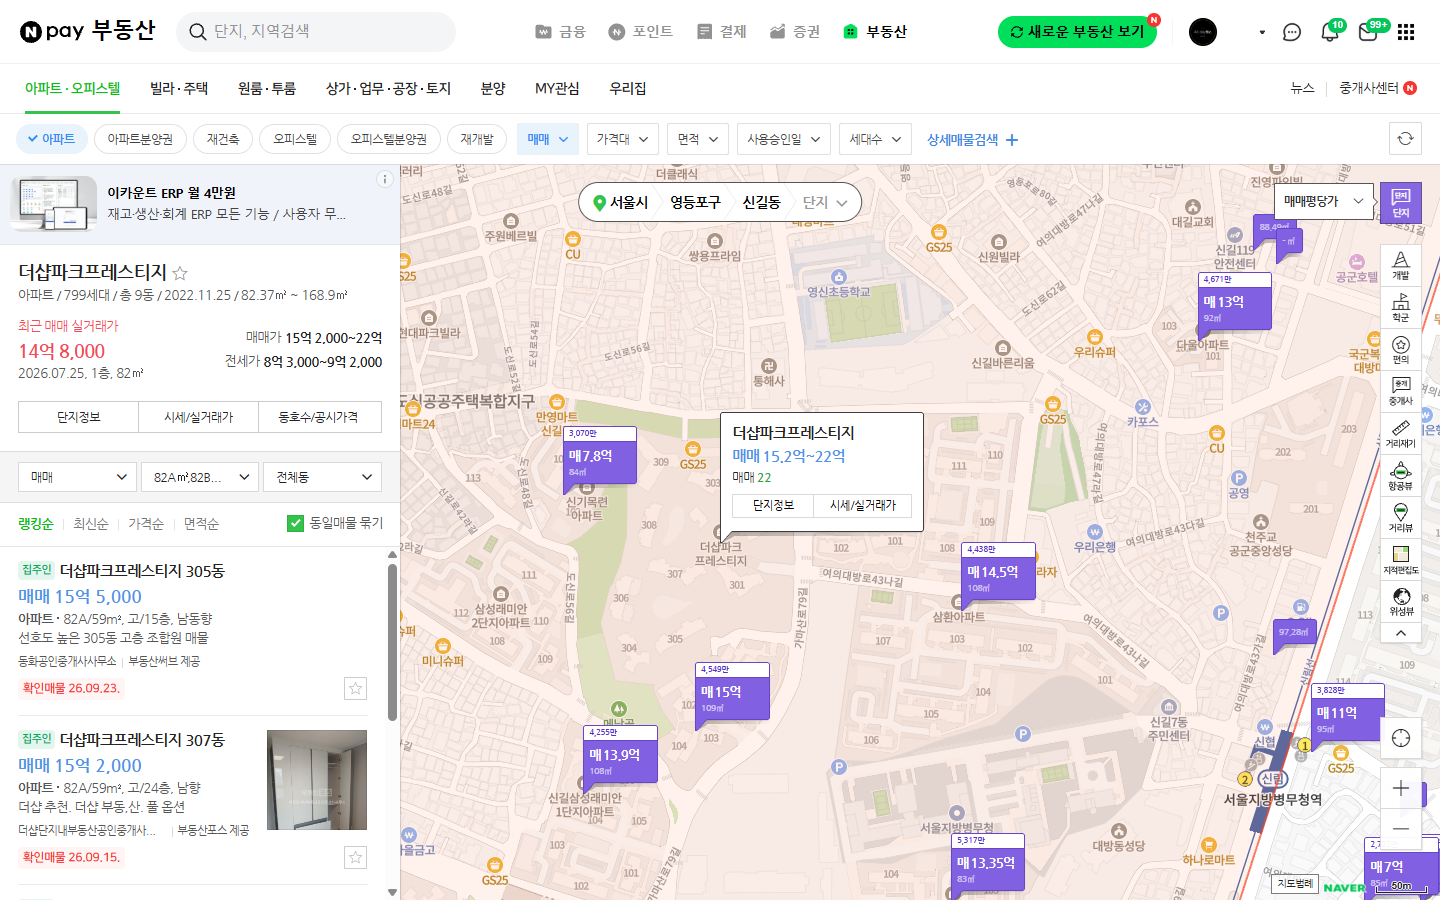
| 신길 더샵파크프레스티지 59 | 14.8억 | 15.2~16.0억 | 14.75억 (14.3~15.0억) |
(네이버부동산은 매매·해당 면적 필터, 동일매물 묶기 적용 후 랭킹순 상단 4건. KB시세 기준일 2026년 9월 11일. 당산 현대는 국토부 실거래 자료에 「당산2가현대홈타운」으로 표기됩니다. 실거래는 단지별로 거래 시점과 층이 다른 개별 거래이며, 현재 매물과 동일 조건의 가격 비교는 아닙니다.)
확인한 4건 중 최저 호가는 다섯 곳에서 최근 실거래와 같거나 그보다 높았고, 신길 삼환만 14억원으로 실거래 14.5억원보다 5천만원 낮았습니다. 호가와 실거래의 차이는 단지마다 달랐습니다. 힐스테이트클래시안은 확인한 4건 중 최저 호가가 실거래와 같았고, 대림 현대1차는 실거래 8.9억원에 호가가 10억원부터 나와 1억 1천만원 이상 차이가 있었습니다. 다만 대림 현대1차의 8.9억원은 8월 초 5층 거래입니다. 현재 매물과 층·향·상태 및 거래 시점이 달라, 1억 1천만원 이상의 차이를 가격 상승분으로 단정할 수는 없습니다. KB시세는 여섯 곳 모두 호가보다 낮았습니다. 매수에 필요한 자기자금은 계약할 매매대금에서 실제 대출액을 뺀 금액입니다. 대출액을 계산할 때에는 은행이 인정하는 담보가치와 적용 한도를 함께 확인합니다.
KB시세가 낮으면 자기자금은 얼마나 늘어날까
자기자금은 매매대금에서 실제 대출액을 빼서 계산합니다. 신길 삼환 84제곱미터형을 확인한 매물 중 최저 호가인 14억원에 매수하고, 은행이 KB시세 일반평균 13억 6,500만원을 담보가치로 인정한다고 가정하겠습니다. 생애최초 LTV(주택 담보가치 대비 대출 비율) 70%는 이 담보가치의 70%까지 대출을 산정한다는 뜻이지만, 이 사례에서는 시가 15억원 이하 구간의 상한 6억원도 함께 적용합니다.
| LTV 한도 | 13.65억 × 70% | 9.555억 |
| 구간 상한 | 시가 15억 이하 → 6억 | |
| 대출 가능액 | 둘 중 작은 값 | 6억 |
| (소득 대비 전체 대출의 연간 원리금 상환액을 보는 DSR 심사 등에서 더 줄어들 수 있음) | ||
| KB시세 초과분 | 14.0억 − 13.65억 | 0.35억 |
이 사례에서 6억원을 대출받는다면 매매대금에 필요한 자기자금은 14억원에서 6억원을 뺀 8억원이며, 취득세·중개보수 등은 별도입니다. 매수가를 기준으로 계산해도 6억원 상한이 먼저 적용되므로, KB시세와의 차이 3,500만원을 자기자금에 다시 더하지 않습니다.
여섯 단지에 같은 6억원 상한을 적용할 수는 없습니다. 주택가격별 대출 상한은 시가 15억원 이하 6억원, 15억원 초과~25억원 이하 4억원입니다. 표의 KB 일반평균이 구간 판정에 적용된다고 가정하면 래미안에스티움·당산 현대·힐스테이트클래시안은 4억원, 나머지 세 곳은 6억원 구간입니다. 이 가정에서는 모두 LTV 70%로 계산한 금액보다 구간 상한이 낮지만, 실제 대출액은 소득·기존 대출 등의 심사 결과에 따라 더 줄어들 수 있습니다.
KB시세 차이가 대출액을 직접 줄이는 경우는 따로 있습니다. 이 사례에서 일반 무주택자에게 LTV 40%가 적용되면, 같은 신길 삼환의 대출 한도는 매수가 기준 5억 6천만원에서 KB시세 기준 5억 4,600만원으로 1,400만원 줄어듭니다. 이 경우에도 차이 3,500만원 전액이 아니라 그 40%만큼만 대출이 줄어듭니다. 생애최초라도 담보가치가 8억 5,700만원보다 낮은 주택은 LTV 70% 한도가 6억원보다 먼저 적용됩니다. 후보마다 LTV 한도와 구간 상한 중 어느 쪽이 먼저 적용되는지 계산해 보시기 바랍니다.
온라인에서 확인한 것과 현장에서 볼 것
온라인에서 가격 차이와 예상 자기자금을 확인했다면, 현장에서는 비교한 거래와 매물의 조건이 얼마나 다른지 살펴봅니다. 층·향·관리 상태에 따라 수리비와 가격 협상 판단이 달라질 수 있으므로 다음 항목을 확인합니다.
- 동별·층별 채광과 소음을 확인하고, 비교한 거래와 지금 보는 매물의 조건이 어떻게 다른지 살펴봅니다
- 세대당 주차대수는 서류로 확인하고, 현장에서는 방문 시간대의 주차 혼잡을 봅니다
- 지하철역까지 실제 걷는 시간과 경사를 봅니다
- 복도·외벽·배관 상태와 수선 이력을 확인합니다. 노후 단지는 매매대금 외에 필요한 수리비도 별도로 예상해 자금계획에 반영합니다
- 매물의 실제 상태와 호가 조정 여지를 중개사무소에서 확인합니다
비교표의 호가와 KB시세를 가져가 현장에서 본 매물의 층과 향, 상태와 대조한 뒤 가격을 판단하시기 바랍니다. 다음 지역편에서는 같은 방식으로 다른 구를 정리합니다.
참고 자료
- 국토교통부 아파트 매매 실거래가 자료 (2026년 3월~9월 신고분)
- 네이버부동산 매물 목록, KB부동산 KB시세 (네이버부동산 2026년 9월 28일 · KB시세 2026년 9월 16일 확인)
호가와 KB시세는 확인 시점 이후 바뀔 수 있습니다. 대출 규제는 2026년 9월 기준이고, 실제 한도는 은행에서 확인하시기 바랍니다.
'부동산금융 > 온라인 임장' 카테고리의 다른 글
| 온라인 임장 마포편 (2): 상암월드컵파크·마포태영, KB시세로 다시 계산한 대출과 필요 현금 (0) | 2026.09.28 |
|---|---|
| 온라인 임장 마포편 (1): 마포구 20억 미만 아파트는 어느 동에 있고 대출은 얼마나 나올까 (0) | 2026.09.27 |
| 온라인 임장 영등포편 (1): 영등포구 아파트 20억 미만, 실거래 가격과 매수자금은 얼마나 필요할까 (0) | 2026.09.20 |
| 온라인 임장 시작편: 예산과 서류로 아파트 후보를 좁히는 확인 순서 (P.S 집에서 확인할 것과 현장에서 볼 것) (0) | 2026.09.20 |