공인회계사의 실무노트

급여·4대보험부터 내 집 마련, M&A·벤처투자, 오늘의 경제뉴스까지.

생애최초 3

주택담보대출 한도 계산기: LTV·스트레스 DSR·취득세까지 한 번에 (2026년 9월 규제 기준)

매수 예정가와 KB시세, 연소득, 지금 가진 신용대출·마이너스통장을 넣으면 주택담보대출 한도와 잔금까지 필요한 돈을 함께 계산합니다. 한도는 LTV, 수도권·규제지역 주택가격별 대출 최대한도(15억원 이하 6억원, 25억원 이하 4억원, 초과 2억원), 스트레스 DSR 세 기준 가운데 가장 작은 값이며, 제2금융권을 고르면 DSR 50%를 적용합니다. 필요 자금에는 취득세·지방교육세·중개보수·등기비용을 더했습니다.2026년 9월 대출 규제 기준이 집, 내 돈으로 살 수 있을까요?집값과 소득, 지금 있는 대출만 넣어 보세요. 은행 주담대 한도와 세금·부대비용까지 한 번에 계산해 드려요.🏠살 집매수 예정가만원 KB시세만원 어디에 있나요?규제지역그 밖의 수도권비수도권규제지역은 서울 전역과 경기 12곳이에요사..
부동산금융 2026.10.02

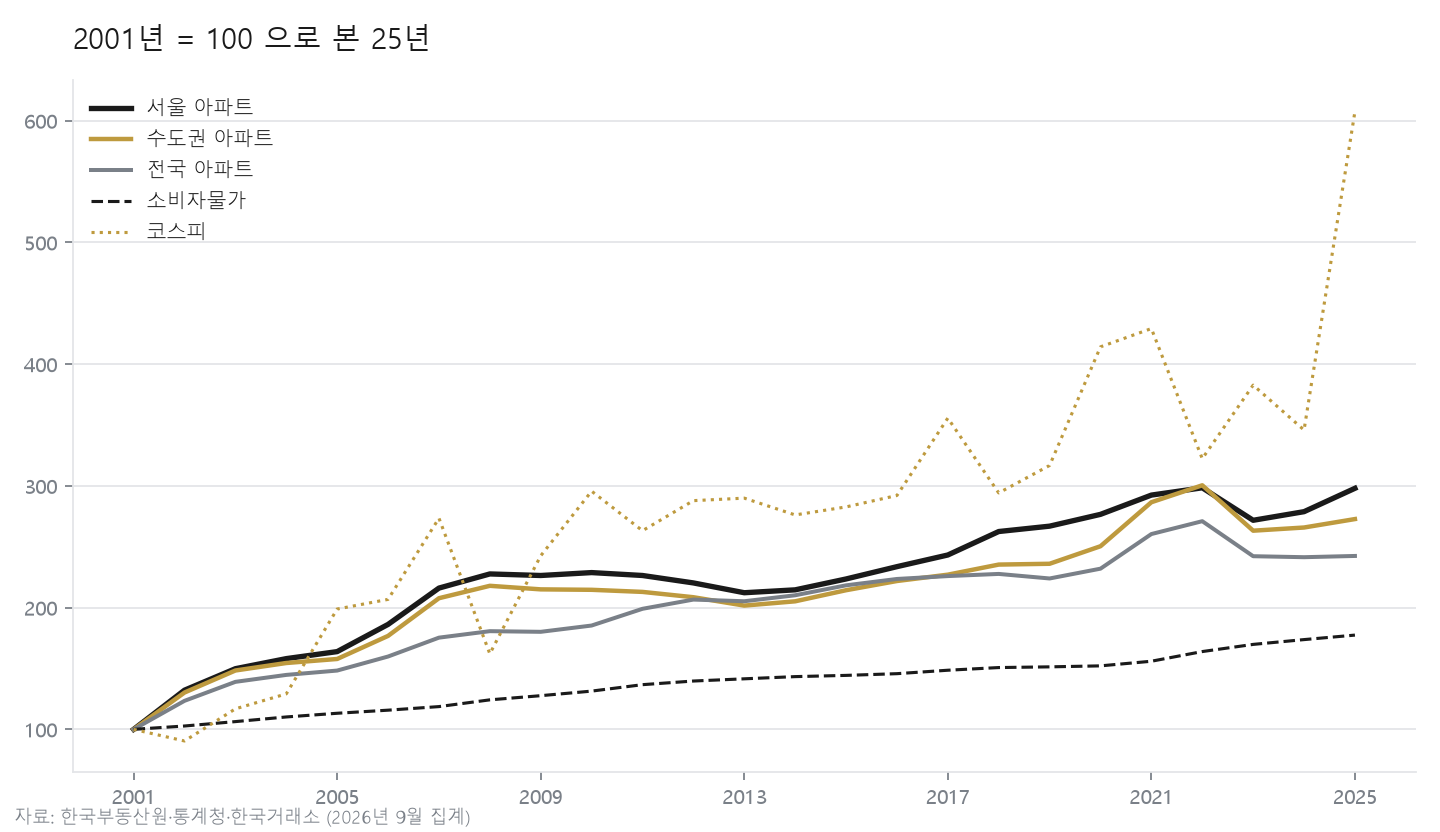
생애최초 내 집 마련 Series 0: 아파트는 과연 투자가치가 있는가 (P.S 25년 데이터로 아파트·주식·예금을 비교해 봤습니다)

무주택자들에게 내 집 마련은 어떻게 보면 가장 큰 희망사항일 수 있습니다. 특히 결혼을 한 이후에는 집 크기가 작더라도 자가가 주는 안정감은 무시할 수 없습니다. 그렇게 요새 신혼부부들이 결혼 전후로 집을 너도 나도 사는 현상이 벌어지고 있는데 (물론 대외적인 요인도 있습니다만) 대부분은 태어나서 내 집 마련이 처음이다보니 그 과정에서 다양한 시행착오들을 겪기도 합니다. 본 시리즈에서는 생애최초 주택 매수를 할 때 어떠한 점을 주의해야할지 기재할 것이며, 본 글에서는 그럼 왜 주식할 돈으로 아파트를 사는 것도 괜찮은지(경우에 따라 상이하지만 아파트 투자가 더 나은 경우도 많음) 과거 통계로 살펴보겠습니다. 물론, 과거 통계추세가 미래에도 이어질지는 아무도 모릅니다만 적어도 과거 25년간은 금융자산간의 유..

생애최초 내 집 마련 Series 1: 청약 시 무주택 기준 (P.S 부모님 집·분양권·작은 집이 있어도 청약할 수 있을까)

청약에서 무주택세대구성원인지 판단할 때는 신청자뿐 아니라 법령에서 정한 세대원 모두의 주택 보유 여부를 확인합니다. 분양권·입주권과 주택의 일부 지분도 원칙적으로 포함되지만, 주택의 유형·면적·가격이나 소유자의 나이에 따라 주택을 소유하지 않은 것으로 보는 예외가 있습니다. 이 글에서는 집이나 분양권을 보유하고 있어도 청약에서 무주택으로 인정되는 경우와 가점제의 무주택기간 계산을 함께 살펴보겠습니다.세대에 누가 들어가는지부터 정해집니다주택공급에 관한 규칙 제2조 제2호의3은 세대를 다음 사람으로 구성된 집단으로 정합니다.신청자와 배우자. 배우자는 주민등록이 분리되어 있어도 포함됩니다부모·조부모 등 직계존속(배우자 쪽 포함). 신청자 또는 배우자와 같은 세대별 주민등록표에 등재되어 있어야 합니다자녀·손자녀..